El mercado del frijol llega a la nueva cosecha con una señal de alarma. Aunque la producción nacional enfrenta riesgos y la oferta futura podría ser menor a la esperada, parte del inventario público del ciclo anterior está saliendo al mercado a precios muy bajos. Esta es una combinación que puede debilitar la capacidad de negociación de los productores justo cuando necesitan vender.
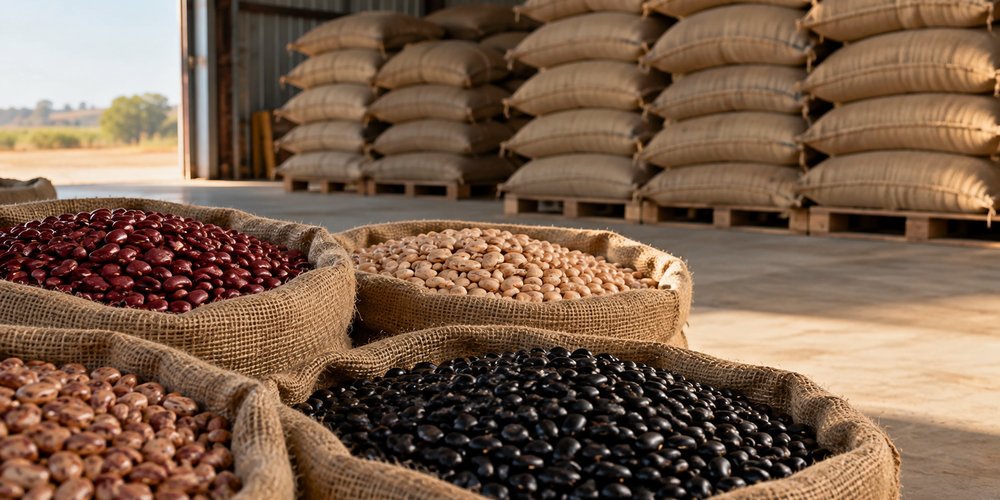
Alimentación para el Bienestar anunció la oferta de 270 lotes de 150 toneladas cada uno, equivalentes a 40,500 toneladas de frijol del ciclo Primavera-Verano 2025. Los precios de referencia incluidos en el anexo técnico rondan 10,500 pesos por tonelada para algunas variedades de frijol negro, cerca de 11,167 pesos para lotes mixtos y hasta 13,500 pesos para pinto Saltillo de Chihuahua. El Grupo Consultor de Mercados Agrícolas ubica las referencias de venta entre 10,000 y 12,000 pesos por tonelada.
El contraste es fuerte porque el programa público llegó a pagar 27,000 pesos por tonelada a pequeños productores elegibles. Ese precio fue restituido en mayo de 2026 para el frijol acopiado dentro de las reglas del programa. La diferencia entre el costo de adquisición y los valores actuales de salida no significa por sí sola una pérdida fiscal equivalente. Aún faltan los precios finales de adjudicación, los volúmenes realmente vendidos y los costos de almacenamiento, cribado, mermas y logística.
El problema más inmediato está en otro lugar. El grano público vendido barato puede convertirse en una referencia para compradores privados. Si parte de la industria encuentra producto entre 10,000 y 12,000 pesos por tonelada, tendrá menos incentivos para ofrecer precios más altos por la nueva cosecha.
La presión aparece en un momento delicado. GCMA reportó el 2 de octubre que el ciclo Primavera-Verano 2026 contempla una producción esperada de 781,000 toneladas. También señaló que el mercado ya comienza a anticipar una oferta menor por problemas de rendimiento y calidad en algunas zonas. En Zacatecas, estado clave para el frijol, reportes de campo advierten reducciones potenciales de rendimiento de hasta 40% en las áreas más afectadas, aunque todavía no se trata de una reducción oficial de la producción estatal.
El antecedente ayuda a entender esa presión. En mayo, GCMA estimaba que entre 30% y 35% de la cosecha Primavera-Verano 2025 seguía sin comercializarse, señal de una sobreoferta que dejó inventarios pendientes durante meses.
Esto crea una aparente contradicción. Menos oferta normalmente debería sostener los precios, pero los inventarios acumulados pueden frenar esa recuperación mientras sigan disponibles. De hecho, GCMA observa mejores referencias recientes para el pinto Saltillo, lo que muestra que el mercado no está cayendo de forma uniforme.
Para los productores, la variable crítica será el momento en que salga el grano público y el precio al que realmente se coloque en el mercado. Para comercializadores e industria, esos inventarios amplían opciones de compra. La hipótesis que todavía debe comprobarse es si la liberación de remanentes será suficiente para marcar la referencia de la nueva cosecha. Lo cierto es que la transparencia sobre precios, volúmenes adjudicados y destinos será clave para saber si el apoyo público termina protegiendo el ingreso del productor o agregando presión al mercado.
Fuentes: El Debate, Grupo Consultor de Mercados Agrícolas y Diario Oficial de la Federación